Точный расчёт займа онлайн выявит проценты неустойку выгоду
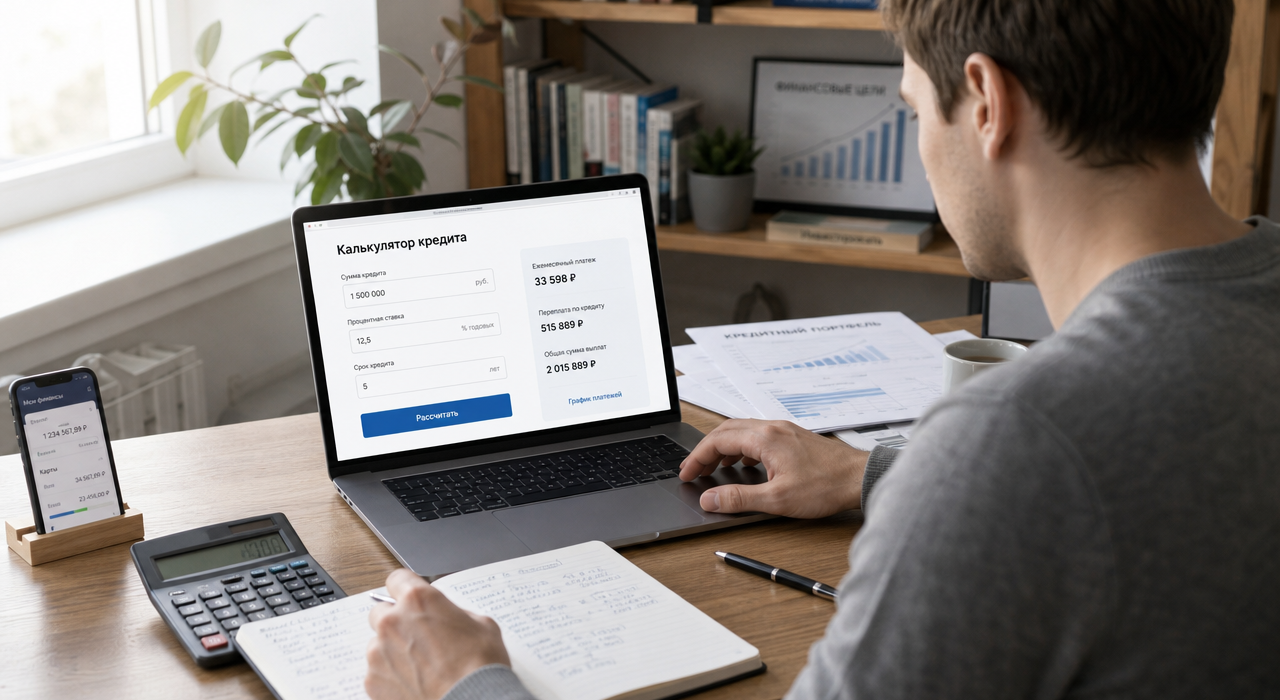
Калькулятор займа онлайн берёт на себя арифметику, которая иначе потребует часа ручных вычислений. Вместо того чтобы умножать суммы на ставки и следить за порядком платежей, вы подставляете цифры в форму и видите конечную переплату, размер неустойки и налог на выгоду от льготного займа — если речь идёт о займе от работодателя или взаимозависимого лица. Статья разберёт, какие калькуляторы считают что, где их искать и на какие цифры в результатах обращать внимание в первую очередь.
Расчёт суммы и графика платежей
Когда вы запрашиваете заём, главное — знать, сколько вернуть денег в итоге и когда. Онлайн-калькулятор займа берёт три параметра: основную сумму, ставку в процентах (обычно годовые) и срок в днях или месяцах. Система умножает остаток на ставку, делит на количество дней в году и получает процент за один день, потом суммирует накопленные проценты за весь период.
Пример: вы берёте 50 000 рублей на 90 дней под 18% годовых. При единовременном возврате калькулятор считает так: 50 000 × 0,18 ÷ 365 × 90 = 2219 рублей переплаты. К возврату — 52 219 рублей. Если заём погашается тремя равными частями основного долга через каждые 30 дней, каждая часть составит около 16 667 рублей, а проценты будут начисляться на уменьшающийся остаток. Платежи окажутся разными: примерно 17 406, 17 160 и 16 913 рублей.
Современные калькуляторы учитывают и досрочное погашение. Если вы внесёте дополнительно 10 000 рублей через месяц, система пересчитает проценты: остаток сокращается, будущих начислений становится меньше. График перестраивается, и вы видите новый итог без начисления процентов на уже погашенную часть.
Такие инструменты работают по статье 809 Гражданского кодекса РФ, где прописано, что проценты считаются со дня, следующего за выдачей займа, по день возврата включительно. Платёж сначала покрывает начисленные проценты, потом снижает основной долг. Это важно: если вы вносите 5000 рублей, а проценты составили 3000, в счёт тела займа пойдёт только 2000.
Калькулятор процентного займа: дневная и годовая ставка
Займы в микрофинансовых организациях (МФО) часто указывают ставку не годовыми процентами, а в день или в неделю. Тут калькулятор спасает от ошибок, потому что перевести 0,8% в день в годовую ставку без инструмента сложнее, чем кажется.
Если МФО предлагает заём под 0,8% в день, калькулятор рассчитывает так: сумма 15 000 рублей, срок 20 дней, ставка 0,8% в день. Формула: 15 000 × 0,008 × 20 = 2400 рублей переплаты. К возврату — 17 400 рублей. Годовая эквивалентная ставка получится 292% годовых (0,8% × 365), но это служебное число; реальная переплата для вас — те самые 2400 рублей за 20 дней.
Калькулятор также помогает сравнивать предложения. Одна МФО указывает 0,8% в день, другая — 1,2% в неделю. Подставляете в форму обе цифры, берёте одну сумму и срок, видите разницу в рублях. При займе 20 000 на 30 дней первый вариант обойдётся в 4800 рублей (0,8% × 30 дней), второй — примерно в 3086 рублей (1,2% × 30 дней ÷ 7). Сравнивать нужно не только ставку, но и итоговую переплату.
Расчёт неустойки и штрафов по договору займа
Просрочка платежа запускает второй счётчик — неустойку за нарушение сроков. Калькулятор неустойки по договору займа онлайн берёт сумму задолженности, ставку неустойки и количество дней просрочки, затем показывает, во сколько денег превратилось ваше промедление.
В договоре неустойка может быть указана в процентах от суммы долга: например, 0,5% в день или 20% годовых. Если вы должны 10 000 рублей и просрочили на 5 дней, калькулятор посчитает две схемы: первая (0,5% в день) даст 10 000 × 0,005 × 5 = 250 рублей неустойки; вторая (20% годовых за 5 дней) даст 10 000 × 0,20 ÷ 365 × 5 = примерно 27 рублей. Разница значительная, поэтому перед подписанием договора уточните формулировку неустойки в документе.
Если договор предусматривает фиксированный штраф, его вводят в калькулятор отдельной суммой. Инструмент складывает его с процентной неустойкой и показывает общую задолженность с начислениями за каждый день просрочки.
Если просрочка длится долго — скажем, 30 дней, — неустойка может вырасти больше, чем сами проценты по займу. На 10 000 рублей при 0,5% в день за месяц просрочки это 1500 рублей неустойки. Итог зависит от условий договора, поэтому сумму и порядок начисления стоит проверить до расчёта.
Материальная выгода от льготного займа и НДФЛ
Если работодатель или взаимозависимое лицо даёт вам заём под ставку ниже установленного порога, у вас может возникнуть материальная выгода, облагаемая НДФЛ. Калькулятор материальной выгоды по займу онлайн считает эту сумму отдельно от основного долга и процентов.
Материальная выгода возникает, если договорная ставка ниже 2/3 ключевой ставки ЦБ РФ для рублёвых займов или 9% годовых для валютных. Пороговую ставку и дату расчёта нужно вводить по действующим правилам. Если заём выдан под 5% годовых при пороговой ставке 12%, выгода составляет разницу — 7% годовых от расчётной суммы займа.
Пример расчёта: получили заём 200 000 рублей под 5% годовых на 365 дней от работодателя. Пороговая ставка — 12% годовых. Материальная выгода = (12% − 5%) × 200 000 ÷ 365 × 365 = 14 000 рублей за год. С этой суммы нужно удержать налог 35% для резидента РФ — 4900 рублей НДФЛ. Для нерезидента ставка составляет 30%. Срок уплаты зависит от порядка удержания: применяются установленные налоговым законодательством даты, в том числе 28-е число месяца или 5-е число следующего месяца. Если удержать налог невозможно, об этом нужно уведомить налоговый орган до 25 февраля следующего года.
Калькулятор материальной выгоды займа онлайн автоматически применяет формулу, ставку НДФЛ — 35% для резидентов и 30% для нерезидентов — и учитывает частичные погашения займа. Если вы вернули половину суммы через полгода, калькулятор считает выгоду сначала от полной суммы за полгода, потом от половины за оставшиеся полгода. Результат показывает сумму дохода и рассчитанный НДФЛ.
С 2024 года льгота по налогообложению материальной выгоды от некоторых займов отменена. В отношении займов от взаимозависимых лиц применяются дополнительные условия и даты, установленные налоговыми правилами. Поэтому при расчёте нужно проверить статус займодавца, валюту займа, ставку и период начисления.
Где искать надёжный онлайн-калькулятор и как его использовать
Калькуляторы займов размещены на сайтах займодавцев, юридических порталах и финансовых сервисах сравнения. Хороший калькулятор позволяет выбрать схему расчёта — сумму, дату и ставку, — вводить разные значения и сразу видеть результат. Некоторые формируют таблицы с графиком платежей по дням или месяцам.
Для расчёта неустойки и НДФЛ по займам используются отдельные специализированные инструменты, часто на сайтах бухгалтерских сервисов или юридических консультаций. Они учитывают текущую ставку ЦБ, формулы Гражданского кодекса и налоговые правила, поэтому результаты можно использовать как основу для проверки документов и подготовки расчётов по спору.
Перед вводом данных проверьте, что калькулятор считает по нужной вам схеме: проценты со дня выдачи или со дня следующего, учитывает ли досрочное погашение, применяет ли фиксированный штраф в дополнение к процентной неустойке. Чем больше настроек, тем точнее результат. После расчёта выпишите цифры и сравните их с договором займа — так проще обнаружить расхождения и обсудить их с займодавцем до подписания.