Рефинансирование онлайн займов с просрочками объединит долги дистанционно
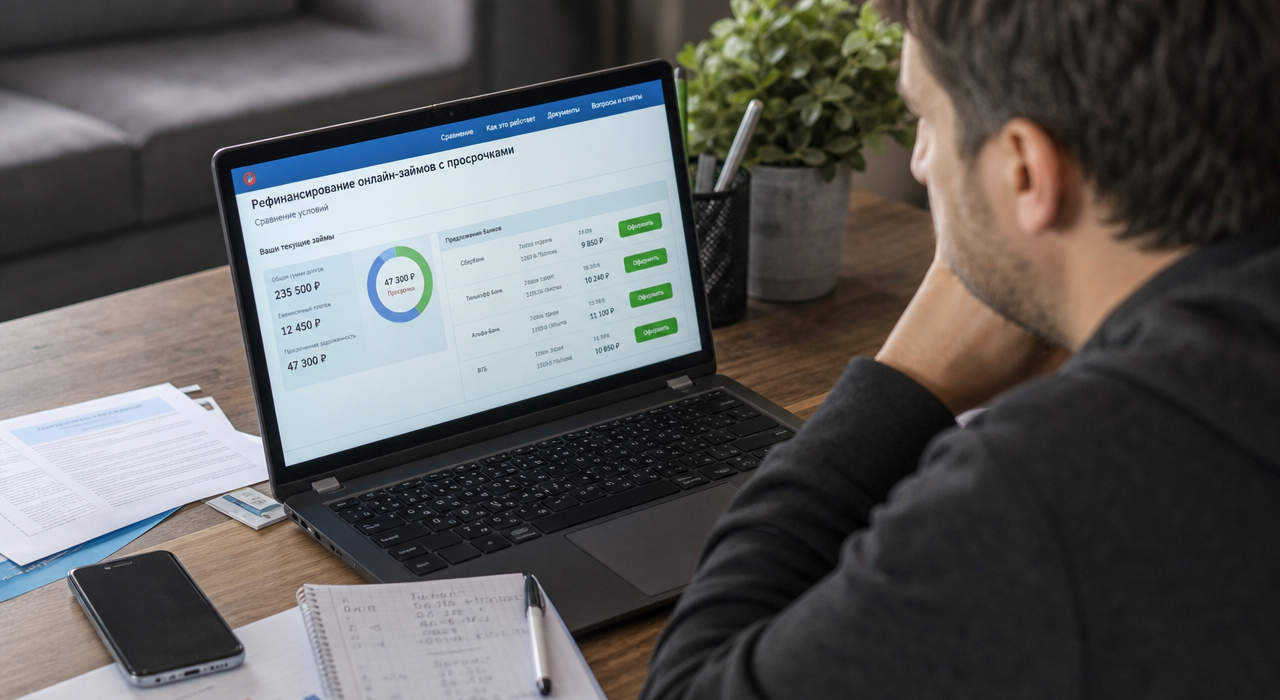
Рефинансирование займов микрофинансовых организаций онлайн — это получение нового кредита у другого кредитора для погашения старых долгов МФО. Главное отличие от реструктуризации: меняется кредитор и оформляется новый договор с иными условиями. Процедура может быть полезна, когда у заёмщика скопилось несколько микрозаймов с разными ставками или когда он допустил просрочку и хочет снизить риск дальнейших штрафов и звонков взыскателей. Однако рефинансирование онлайн-займов с просрочками — не универсальное решение: многие банки отказывают при наличии открытых задолженностей, а МФО, которые готовы работать с такими заёмщиками, могут предложить условия, лишь немного лучше исходных.
Чем отличается рефинансирование от других способов снижения долга
Реструктуризация и рефинансирование решают разные задачи. При реструктуризации заёмщик остаётся клиентом того же кредитора, но договор пересматривается: срок увеличивается, проценты пересчитываются, иногда уменьшаются пени. При рефинансировании появляется новый кредитор, который погашает старый долг и оформляет новый договор. Вы получаете один платёж вместо нескольких, но общая переплата зависит от ставки и продолжительности нового кредита.
Рефинансирование микрозаймов микрофинансовыми организациями онлайн редко даёт значительный выигрыш по ставке. Если в исходной МФО вы брали деньги под 1,2% в день, новая МФО может предложить 0,3–0,5% в сутки. Более низкая ставка возможна, например, при залоге ПТС, а при открытой просрочке кредитор может отказать. Банки обычно предлагают более низкие годовые ставки: по данным из доступных предложений, они могут составлять примерно 6–30% годовых, но кредиторы требуют нормальную кредитную историю, отсутствие текущих просрочек и стаж работы от трёх месяцев.
Рефинансирование онлайн-займов с просрочками: реалии рынка
Открытая просрочка резко снижает вероятность одобрения. Если долг не погашен и по нему начисляются штрафы или неустойка, 95–100% банков могут отказать в рефинансировании. Открытой считается просрочка, которая ещё не закрыта.
Закрытые просрочки банки переносят легче. Если долг был погашен с опозданием, а затем заёмщик исправно выполнял обязательства, некоторые кредиторы могут рассмотреть заявку. Просрочки продолжительностью до 30 дней иногда не становятся безусловной причиной для отказа, но решение зависит от всей кредитной истории и текущего дохода.
Рефинансирование займов онлайн без визитов при текущей просрочке доступно лишь в отдельных предложениях. В некоторых случаях можно получить до 500 тыс. рублей на срок до 12 месяцев под 0,3–0,5% в сутки, однако кредитор может потребовать залог и подтверждение платёжеспособности. Новый платёж при этом способен оказаться высоким.
Какие суммы и сроки предлагают кредиторы
Банки, принимающие заявки на рефинансирование дистанционно, могут выдавать крупные суммы на длительные сроки. В отдельных предложениях доступны суммы от 200 000 до 7 000 000 рублей на срок до пяти лет под ставку от 29,4% годовых. Для отдельных категорий клиентов ставка может быть ниже. Обычно требуется паспорт, а также подтверждение дохода; иногда документы можно передать в электронном виде. Деньги могут переводиться не на карту заёмщика, а непосредственно для погашения старого кредита.
В отдельных банковских предложениях встречаются ставки от 4,5% до 12,5% годовых и сроки от 61 дня до 9125 дней. Например, при кредите 1 000 000 рублей на год под 5,5% переплата составит 30 041 рубль. Такие параметры зависят от кредитора, продукта и требований к заёмщику.
Посредники и кредитные платформы могут предлагать рефинансирование от 100 тыс. до 5 млн рублей на срок до 15 лет под ставку от 8,9% годовых. В подобных предложениях могут потребоваться паспорт и СНИЛС, а решение иногда принимается в день обращения. В отдельных программах встречается отсрочка первого платежа до 70 дней — это нужно проверять в договоре.
Микрофинансовые организации могут предлагать суммы до 500 тыс. рублей на срок до одного года под 0,3–0,5% в сутки, иногда при наличии залога. Перед оформлением важно сравнить полную стоимость кредита, а не только дневную ставку.
Практическая схема рефинансирования: от заявки до закрытия долга
Процесс рефинансирования онлайн-займов с просрочками начинается с выбора кредитора. При открытой просрочке круг доступных предложений резко сужается. Можно изучить варианты у банков, МФО и посредников, которые сравнивают предложения разных кредиторов. Посредник не выдаёт деньги сам, а помогает подобрать подходящий вариант. Его вознаграждение нужно заранее проверить в договоре. Требование внести деньги до одобрения или выдачи кредита может указывать на мошенничество: безопаснее соглашаться на оплату только после получения оговоренной услуги.
Заявка заполняется онлайн: указываются ФИО, паспортные данные, сумма старых долгов и доход. Для МФО обычно достаточно паспорта и данных о счёте или карте. Банку может понадобиться справка о доходах или выписка со счёта.
После одобрения от одного или нескольких кредиторов вы сравниваете предложения по ставке, сроку, полной стоимости кредита и размеру платежа. Новый кредитор может перечислить деньги непосредственно на счета для погашения старых займов. В некоторых случаях средства поступают заёмщику, но договор может требовать направить их на закрытие прежних долгов.
Плюсы и минусы рефинансирования с просрочками
Главный плюс — закрытие нескольких долгов и переход к одному графику платежей. Вместо разных дат и сумм появляется один платёж, поэтому проще контролировать обязательства и снизить риск новой просрочки.
Ещё одно преимущество — возможное снижение ставки при переходе от микрозайма к банковскому кредиту. При займе 1 млн рублей на год под 5,5% переплата по приведённому примеру составляет 30 041 рубль. Сравнивать этот показатель нужно с полной стоимостью действующих долгов и нового кредита.
Объединение долгов также может упростить контроль за кредитной историей: после погашения прежних договоров в ней отражается их закрытие. Однако обновление сведений зависит от того, когда кредитор передаст данные в бюро.
Минусы становятся существенными, если есть просрочки. Большинство банков отказывает при открытой задолженности, а МФО, готовые принять такой долг, могут назначить ставку, близкую к исходной. Рефинансирование по ставке 0,8% в день не улучшит положение, если новый срок окажется длиннее и общая переплата вырастет.
При объединении долгов срок часто увеличивается. Если четыре займа по 10 000 рублей были оформлены на 20 дней, переплата составляла примерно 3200 рублей. Рефинансирование 40 000 рублей на 12 месяцев под ставку 0,5% в день даст около 22 000 рублей процентов при простом расчёте. Ежедневная ставка ниже, но общая сумма выплат может оказаться выше.
Когда имеет смысл рефинансирование
Рефинансирование микрозаймов микрофинансовыми организациями онлайн стоит рассматривать, если просрочка уже закрыта, доход стабилен, а новый договор действительно снижает общую переплату. Например, при снижении ставки с 1,2% до 0,8% в день экономия возможна только при сопоставимом сроке. Если новый кредит растягивается вдвое, преимущество может исчезнуть.
Рефинансирование у банка имеет смысл, если разница в ставке заметна и заёмщик может подтвердить доход. Переход с 12% на 8% годовых при займе на два года способен дать существенную экономию, но точный результат зависит от графика платежей и дополнительных расходов. Разница в один процентный пункт может оказаться незначительной после учёта оформления и страховки.
Объединение нескольких займов в один платёж оправдано, только если суммарная ставка снижается, а срок не увеличивается настолько, что общая переплата становится выше.
Как подать заявку без визитов и избежать мошенников
Рефинансирование онлайн-займов с просрочками без визитов оформляется через сайт кредитора или посредника. Перед подачей проверьте, действительно ли организация имеет право выдавать кредиты или займы. На сайте должны быть указаны реквизиты, сведения о регистрации и разрешительных документах. Требование внести предоплату, отправить код из сообщения или перевести деньги на карту до выдачи займа — повод отказаться от оформления.
Документы подаются через личный кабинет или отправляются по электронной почте. Не вводите паспортные данные в формах на неизвестных сайтах: проверяйте адрес, наличие защищённого соединения и реквизиты организации.
Решение по заявке может прийти от нескольких дней до двух недель. Быстрый ответ за час часто означает предварительное одобрение, а окончательное решение принимается после проверки документов и кредитной истории.
Если заявку одобрили, внимательно прочитайте договор. Полная стоимость кредита указывается на первой странице. Она показывает реальную переплату с учётом процентов и обязательных платежей. Проверьте отсутствие скрытых комиссий за выдачу, страховку и досрочное погашение.
Рефинансирование онлайн-займов с просрочками — сложная процедура, которая оправдана только после расчёта. До подачи заявки изучите условия нового кредита, посчитайте переплату и сравните её с текущими долгами. Если экономии нет, можно обсудить с первоначальным кредитором продление срока или изменение графика без увеличения ставки. Это даст время закрыть долг без расходов на новый кредит.